

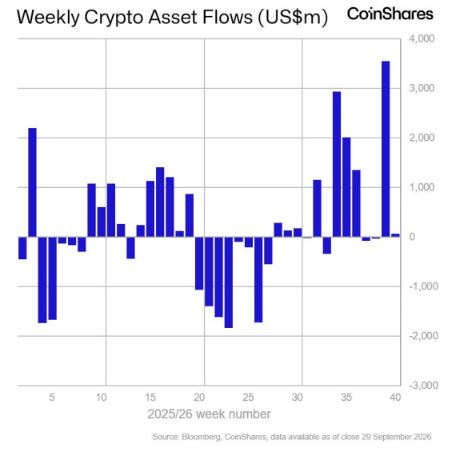
根据CoinShares的数据,上周数字资产投资产品吸引了约35亿美元的资金流入,创下2026年以来的最大周度流入纪录。这一激增推动管理总资产(AUM)升至约1730亿美元,并将年初至今的资金流推高至86亿美元。
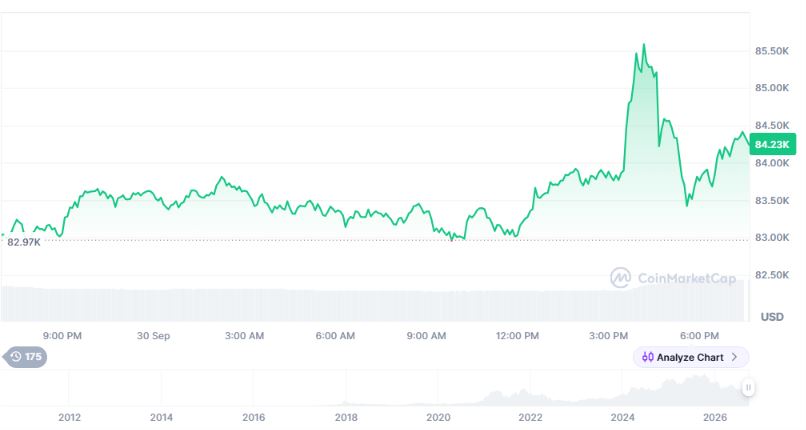
美国现货比特币(BTC)交易所交易基金(ETF)领涨,本周录得23.9亿美元的流入,在五个交易日中均实现正收益。以太坊(ETH)ETF在同一时期额外增加了6.9亿美元的流入,同样每日均为正值。需求在周一降温,当日这两类产品的总流入分别降至3100万美元和1700万美元。比特币在9月中旬跌至约75,000美元,随后于9月23日回升至87,000美元以上。此后,该代币价格小幅回落至约84,000美元附近。
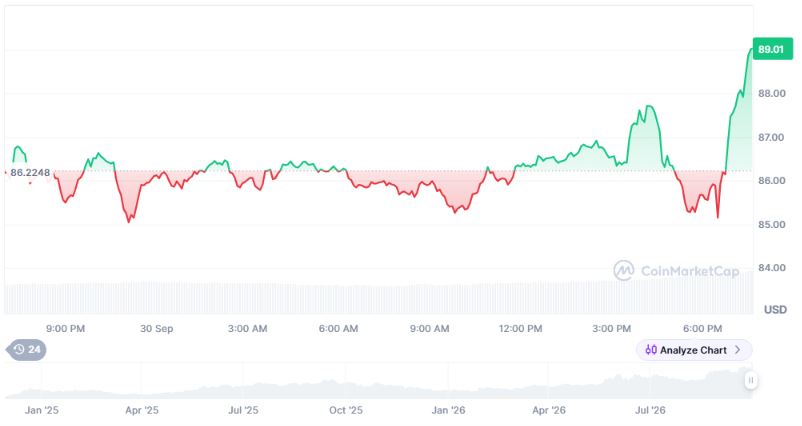
 Hyperliquid(HYPE)呈现出类似走势,在9月23日触及接近98美元的近期高点,随后随着整体市场动能减弱而回调至88美元左右。
 这种大幅波动很大程度上归因于华盛顿的政策动态。旨在为加密货币设定联邦市场结构规则的《CLARITY法案》在9月15日的参议院终结辩论投票中以49票对50票失败,导致立法陷入停滞。两天后,美国证券交易委员会(SEC)授予了一项临时有条件豁免,允许在获准的链上场所进行有限规模的代币化美股交易。
HYPE受SEC消息刺激而上涨,尽管其合成股权永续合约并不在该豁免范围内。交易者似乎认为这种放松提高了此类产品未来获得监管批准的可能性。
Strategy在暂停一段时间后重新开始购买比特币,在过去两周内分别收购了950枚和1,665枚比特币,使其总持仓量达到847,666枚。该公司在此期间还回购了约3.26亿美元的STRC优先股。
最近一次价值1.427亿美元的比特币购买以及部分优先股回购资金,是通过出售MSTR普通股筹集的。这种融资方式减轻了为未来优先股股息提供资金的压力,但会稀释现有普通股股东的权益。
除加密货币领域的特定发展外,美联储于9月16年将基准利率上调25个基点至3.75%至4.00%区间,这是自2023年以来的首次加息。市场目前定价显示,10月份出现第二次加息的概率约为72%。
10年期美国国债收益率已从9月23日的5.12%攀升至接近5.27%,而布伦特原油价格在上周短暂跌破100美元后,已回升至每桶约106美元。在这一背景下,比特币表现相对稳健,尽管较高的收益率和强势美元意味着短期内进一步大幅上涨的空间有限。如果借贷成本持续承压,最终可能会使更积极的财政部干预措施成为焦点,但这目前仍是一个概率较低的情景。
本周的现货市场将面临周三的核心个人消费支出(PCE)通胀数据和周五的非农就业报告的考验,这些数据都可能改变利率预期。如果通胀数据缓和或油价进一步回落,将有助于比特币守住80,000美元关口并重新测试上周的高点。
按资产类别划分,比特币基金本周吸纳了25.2亿美元,以太坊产品增加7.02亿美元,Solana(SOL)增加1.93亿美元,XRP增加9,230万美元。美国占据了绝大部分需求,达34.3亿美元,而德国、加拿大和瑞士分别增加了7,390万美元、2,180万美元和2,090万美元。
上周资金流入的规模和广度表明,一旦美联储的决定消除了不确定性来源,由机构驱动的代币经济学定位便回归市场。这一模式与投资者在数周谨慎观望后“买入利好”的行为一致。鉴于资金流向今年已明确为正,这一事件凸显了近期的加密需求如何紧密追踪宏观治理日历。
声明:文章不代表币圈网立场和观点,不构成本站任何投资建议。内容仅供参考!
免责声明:本站所有内容仅供用户学习和研究,不构成任何投资建议.不对任何信息而导致的任何损失负责.谨慎使用相关数据和内容,并自行承担所带来的一切风险.