

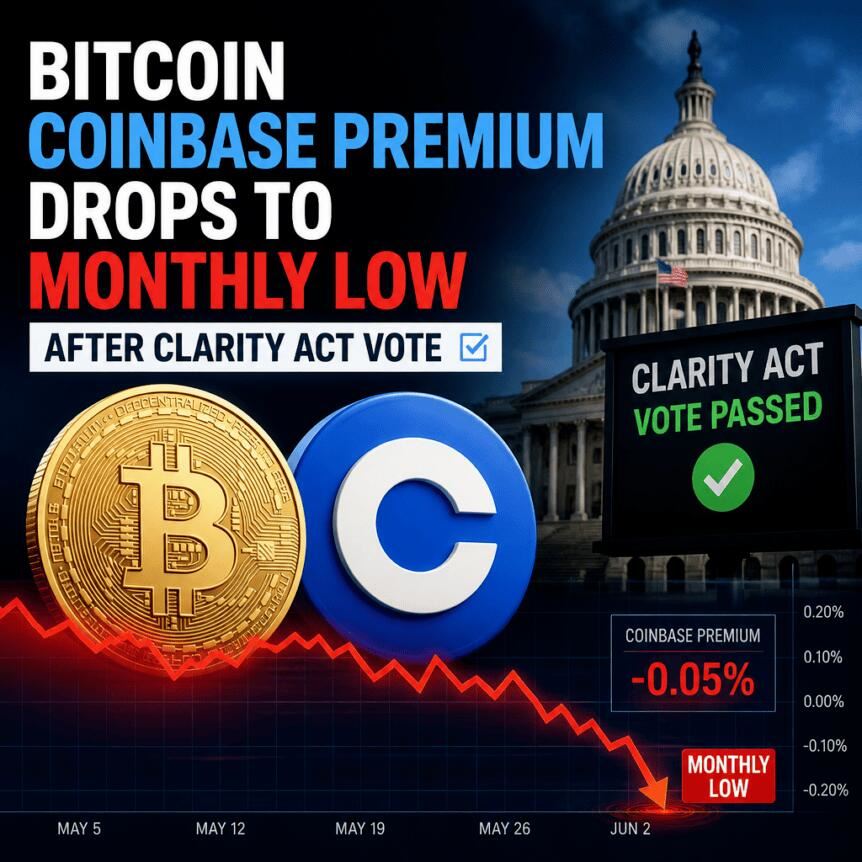
随着美国参议院未能推动关键加密立法《CLARITY法案》的进展,比特币在美国市场的涨势正出现疲软迹象。来自主要分析机构的数据表明,抛售压力主要集中在面向美国市场的交易平台上,而非均匀分布在全球市场。
据此前报道,参议员们在周二未能给予《CLARITY法案》所需的60票支持。这一结果意味着该法案在2027年之前重返参议院议事日程的路径非常有限,仅剩下少数程序性选项。
比特币对此反应出下行压力,这种影响在比较美国与非美国交易所的需求时清晰可见。CryptoQuant的Coinbase溢价指数——追踪Coinbase BTC/USDT市场与Binance BTC/USDT配对之间的价差——在周初短暂转正后,跌至一个月低点。
该指数在周初达到0.004,但随着周一的推进进一步下滑。读数降至-0.079,这是自8月16日以来的最低点,当时BTC/USD的交易价格约为63,000美元(基于原始报道引用的相同数据集背景)。
负溢价通常表明,与Binance上的交易者相比,Coinbase上的交易者支付意愿相对较低。该指标在2026年的大部分时间都处于零轴下方,反映出资本在一年中部分时段远离美国市场的更广泛模式。这一解读与原始分析一致,即比特币从2025年10月看到的最新历史高点126,200美元回落。
虽然监管头条新闻可能影响所有市场,但对交易者和投资者而言,更具意义的信号是压力出现在哪里。链上分析师Willy Woo指出了在《CLARITY法案》投票前后,Coinbase与非美国交易所之间净订单流动态的日益扩大的分裂。
Woo引用了按交易所划分的累计成交量差值(CVD)。一般而言,CVD通过衡量买卖方成交量之间的差距,并在连续的K线图中累积该差异,来追踪特定时期内的净交易活动是偏向买方还是卖方。
使用自9月6日起以BTC计价的CVD数据,Woo强调,大约在9月11日,Binance的CVD开始上升,而Coinbase继续下降——这与Coinbase方面持续的卖方控制相一致。
“我看到因《CLARITY法案》失败而在美国(Coinbase)进行抛售,与此同时,占主导地位的全球离岸市场(Binance)仍在继续积累,” Woo在X平台写道,并将这种情况描述为“看涨”。
这里的关键含义并非价格会自动反弹,而是市场的内部结构表现出不均衡。如果离岸需求确实比美国市场更有效地吸收供应,那么美国市场的弱势可能被证明是暂时的,而非广泛的、全市场的看跌格局。
除了交易所价差外,CryptoQuant的分析还聚焦于谁在提供流动性。该公司的数据显示,《CLARITY法案》失败后的许多反应性抛售来自短期持有者(STH)——即持有BTC不足六个月的钱包。
CryptoQuant报告称,在滚动24小时内,短期持有者向交易所发送了多达34,000枚BTC。重要的是,大多数转账是在低于这些硬币上次在链上移动的价格下进行的,这表明持有者可能在实现亏损,而不是等待更好的退出时机。
在CryptoQuant的博客文章中,该公司特别指出了一次短期持有者投降事件:23,200枚BTC被“亏损”发送至交易所,这被形容为过去一个月内记录的最大规模投降。
这种区别很重要。当抛售来自对长期敞口承诺较少的短期持有者时,近期市场叙事可能会迅速转变——特别是如果这些投资者在价格下跌时继续轮换进入交易所。另一方面,投降流量也可以清除边际卖家,如果需求保持强劲,则为长期参与者留出更多积累空间。
原始报道还指出,Cointelegraph此前曾报道短期持有者的未实现盈利能力在2026年达到一个关键里程碑,这被视为可能改善BTC趋势长期看涨几率的因素。在这一新事件中,这一进展似乎正面临压力测试:监管失望与重新出现的损失兑现行为 coincide(巧合)。
immediate 的问题是,在《CLARITY法案》受挫之后,Coinbase表现不佳的模式是否会持续,或者随着不确定性消退,美国需求是否会稳定下来。对于投资者而言,最实用的跟踪信号是Coinbase溢价指数是否继续徘徊在近期低点附近,以及交易所流向分歧(Coinbase抛售 versus Binance积累)在未来几天是收窄还是加强。
声明:文章不代表币圈网立场和观点,不构成本站任何投资建议。内容仅供参考!
免责声明:本站所有内容仅供用户学习和研究,不构成任何投资建议.不对任何信息而导致的任何损失负责.谨慎使用相关数据和内容,并自行承担所带来的一切风险.