

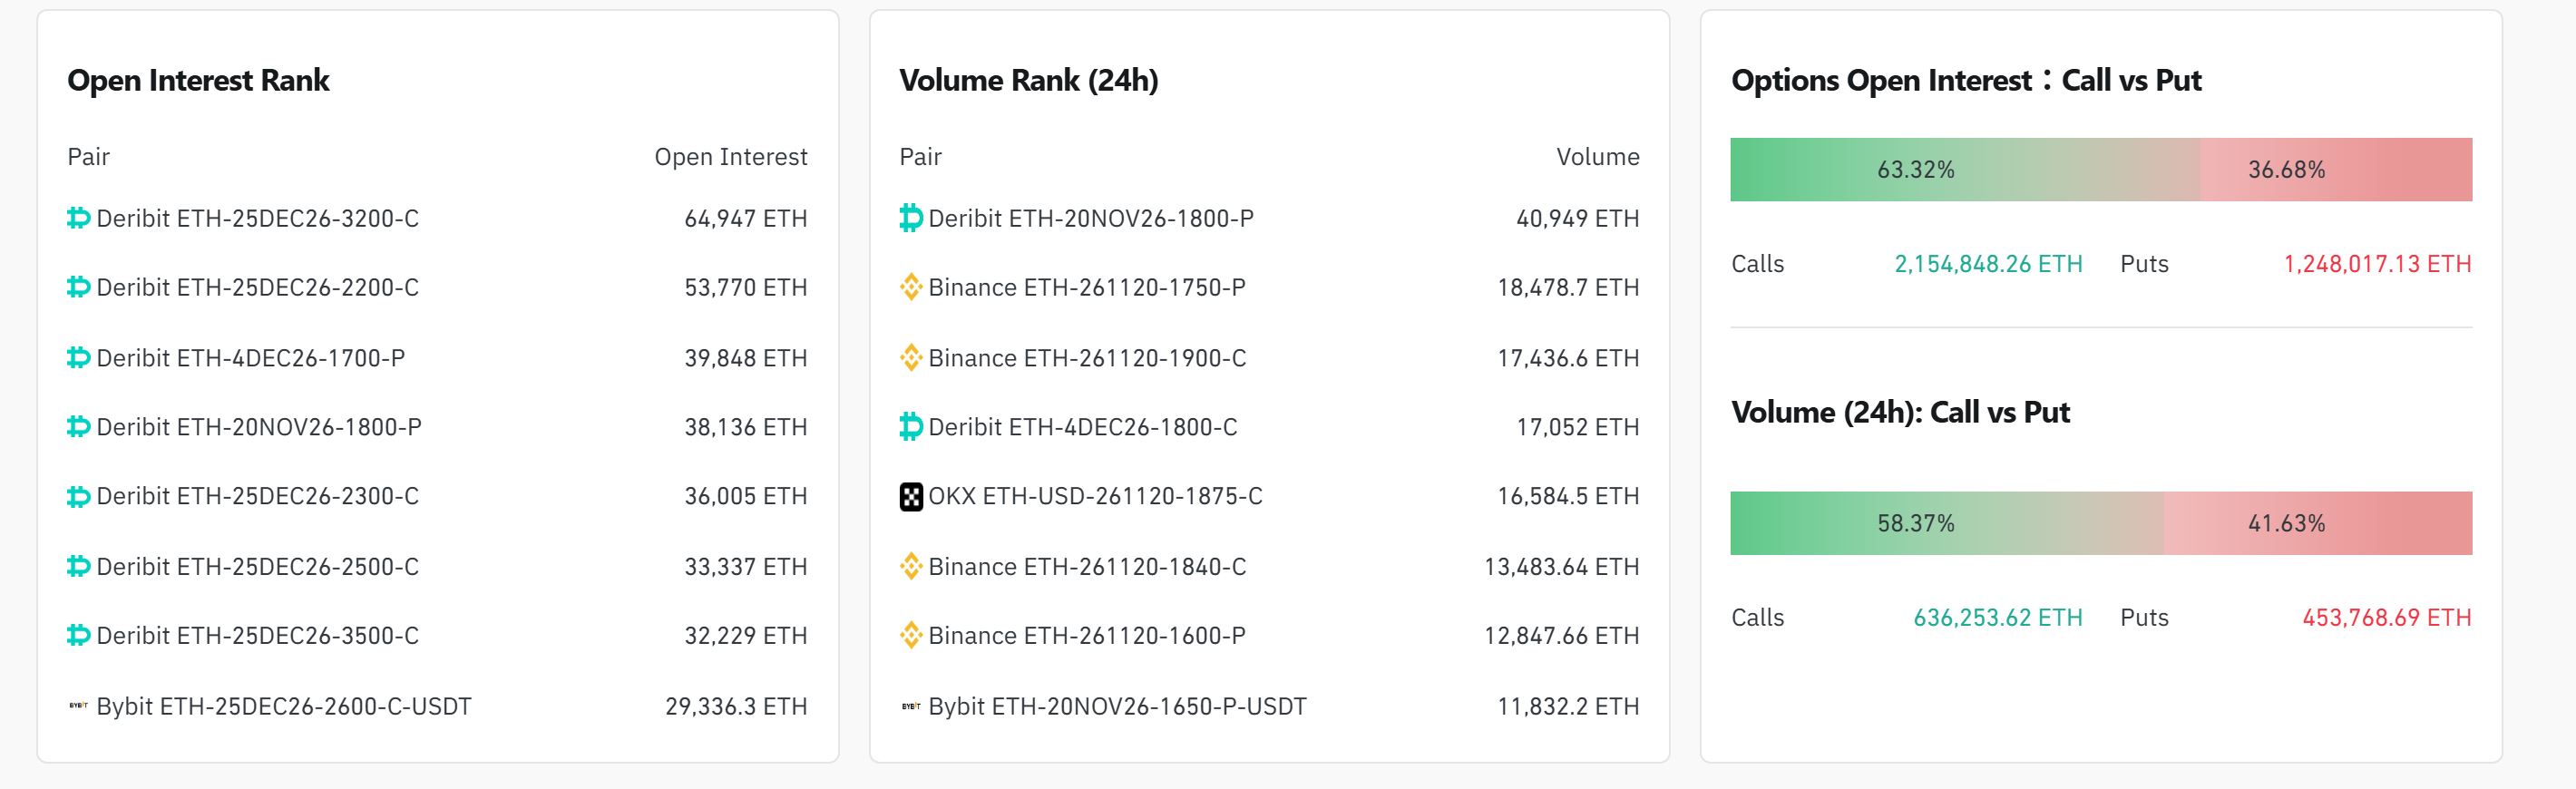
在以太坊期权市场中,中期持仓和单日交易量均显示出上涨倾向。然而,在个别合约交易中,防御性的看跌期权(Put Options)也受到了市场瞩目。
根据20日下午3点50分CoinGlass的统计数据,以太坊期权的未平仓合约(Open Interest, OI)总计为59.44亿美元,较前一日的58.69亿美元增长了1.29%。当日以太坊期权的交易量约为19.40亿美元。
从持仓结构来看,看涨期权(Call Options)占比63.32%,看跌期权占比36.68%。若以24小时交易量为标准,看涨期权占比58.37%,看跌期权占比41.63%。无论是未平仓合约还是交易量,看涨期权均占据优势,表明中期持仓和短期交易均倾向于上涨方向。不过,交易量中看涨期权的优势不如未平仓合约显著,这意味着在短期流动中,看跌期权的比重相对较高。
未平仓合约最集中的合约包括:
3200美元看涨期权(12月25日到期,Deribit交易所) 2200美元看涨期权(12月25日到期,Deribit交易所) 1700美元看跌期权(12月4日到期,Deribit交易所)按24小时交易量排名的主要合约包括:
1800美元看跌期权(11月20日到期,Deribit交易所) 1750美元看跌期权(11月20日到期,Binance交易所) 1900美元看涨期权(11月20日到期,Binance交易所)[编辑者注]
期权是一种衍生品,投资者可利用其对基础资产价格的波动进行杠杆押注,或对现有持仓的风险进行对冲。其中,“看涨期权”赋予持有者在未来特定时间以预定价格买入基础资产的权利(通常被视为看涨押注),而“看跌期权”则赋予其卖出基础资产的权利(通常被视为看跌预期)。
未平仓合约是指当前市场上尚未结清的期权合约总量,是衡量持仓累积规模的指标。通过分析看涨期权与看跌期权的占比、以及未平仓合约与交易量的变化,可以区分中期建仓趋势与短期应对策略。未平仓合约的增加意味着新头寸的资金流入,暗示相较于单纯的短期交易,市场对中期价格走势的押注正在增加。然而,即使未平仓合约中看涨期权占比较高,如果实际交易量中看跌期权占优,则可能意味着市场中同时存在针对短期调整的防御性交易或波动率应对需求。
声明:文章不代表币圈网立场和观点,不构成本站任何投资建议。内容仅供参考!
免责声明:本站所有内容仅供用户学习和研究,不构成任何投资建议.不对任何信息而导致的任何损失负责.谨慎使用相关数据和内容,并自行承担所带来的一切风险.