

当没有银行持有其背后的美元时,是什么赋予了一种美元代币价值?这个问题位于《USDe 详解》的核心,该指南介绍了 Ethena 的合成美元及其在不依赖银行存款或政府债务的情况下如何努力保持接近 $1 的价值。
USDe 是一种由加密资产支持的稳定币,利用抵押品和对冲衍生品头寸运作。这种不寻常的设计使其在 Ethena DeFi 生态系统中持续受到关注,因此在仪表板上的数字具有实际意义之前,必须仔细审视其支持机制、收益以及风险。
Ethena USDe 详解 是一种旨在保持价值接近 $1 的合成美元。它由加密资产抵押、对冲衍生品头寸以及其他批准的支持资产提供支持,而非传统的银行存款。
USDe 本身不分配质押收益,因为符合条件的持有者必须将其质押以获得 USDe(即累积奖励的版本)。
USDe 通过协议发行,“合成”一词意味着其价值来源于金融结构,而非存放在银行账户中的现金。法币支持的稳定币依赖于发行人、托管人和一堆储备金,而 USDe 稳定币则依赖于在对冲衍生品市场中进行对冲的抵押品。
其目标是保持价值接近 $1,该代币用于 DeFi 中的借贷、交易和流动性池,这种设计影响了从代币创建到持有者接受的风险类型等方方面面。Ethena 的官方文档是确认协议在任何给定时间如何描述自身的最佳场所。
USDe 机制建立在以下基础之上:对冲、明确的支持结构、受控制的铸造与赎回,以及将价格拉向 $1 的市场力量。以下部分将详细介绍每个环节。
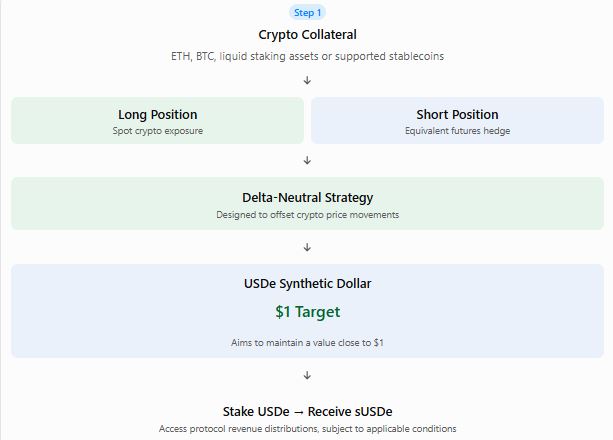
Delta 中性意味着构建的头寸使得价格变动在很大程度上相互抵消。Ethena 持有 ETH、BTC 或流动性质押资产等抵押品,并开设规模大致相等的空头期货头寸,这是一种当价格下跌时获利的合约。
如果抵押品价值下跌,空头头寸的收益约等于抵押品的损失;如果抵押品价值上涨,空头头寸的损失约等于抵押品的收益。这种抵消是近似的,并非保证,它在未承诺单独实现固定 $1 结果的情况下,减少了对价格方向的敞口。
根据 Ethena 发布的概述,支持包括加密资产、流动稳定币以及与它们相对的对冲衍生品,因此将 USDe 描述为纯粹由 ETH 和 BTC 支持是不完整的。在此情境下,托管的重要性与构成同样重要。
Ethena 记录了使用场外结算提供商的情况,这些提供商持有抵押品,而匹配的空头头寸则在衍生品场所运行。这种设置降低了部分交易所风险,但增加了对托管提供商本身的依赖。
直接铸造和赎回仅限于通过 KYC(了解你的客户)或 KYB(了解你的业务)检查的合格交易对手,这些是身份和业务验证步骤。这些参与者存入支持的抵押品以铸造新的 USDe,同时开启匹配的对冲头寸;赎回则按既定条款反向操作。
大多数持有者从未参与此过程,而是直接在交易所或 DeFi 平台上购买 USDe。这意味着市场价格稳定性和赎回权是两回事。
是的,可能会。抵押品与空头头寸之间的联系支持了背书,套利增加了向 $1 靠拢的压力,因为合格的参与者可以以低于 $1 的价格购买 USDe 并将其赎回为抵押品。
但是,这个循环依赖于运转正常的市场、有效的场所和可用的流动性。因此,严重的压力可能导致价格高于或低于目标,$1 是一个目标而非承诺。
Ethena 图表自上而下分为几个步骤。第一步是加密抵押品,可能包括 ETH、BTC、流动性质押资产或支持的稳定币。该抵押品分为多头头寸(即现货敞口)和空头头寸(即相等的期货对冲)。它们共同构成了 Delta 中性策略,旨在抵消加密货币价格的波动,结果是产生目标为 $1 的 USDe 合成美元。最后一步允许持有者质押 USDe 以获得 sUSDe,从而获得协议收入分配(需满足适用条件)。
主要的 USDe 收益来源是资金费率(Funding Rates)和质押奖励。资金费率是永续合约(无到期日合约)交易者之间定期支付的款项。当多头交易者向空头交易者支付费用时,对冲头寸便获得收入。
来自合格抵押品(如流动性质押资产)的质押奖励构成了第二道收入流,但这两者都不是固定的,且都流向 sUSDe 持有者,而非普通的 USDe 持有者。
当资金费率为负时,空头对冲头寸需要支付而非赚取,导致协议收入下降。Ethena 描述了一个旨在覆盖此类时期的准备金基金,尽管其规模随时间变化,但长期的负资金费率仍可能对回报造成压力,因此当前数据应在官方仪表板上核实。
USDe 是合成美元,而 sUSDe 是用户在质押 USDe 后收到的质押代币。奖励通过上升的汇率在 USDe 质押机制内累积,随着时间的推移,一枚 USDe 可兑换更多的 USDe,这就是收益的表现形式。
Ethena 的质押指南描述了七天的解质押冷却期(可能会发生变化),质押在基础代币之上增加了智能合约风险和收益风险。
任何比较稳定币的人都会发现,USDe vs. USDT vs. USDC 的区别归结为每种代币背后的支撑物及其控制者。
| 支持 | 加密资产、流动稳定币和空头对冲 | 发行人持有的储备资产 | 发行人持有的储备资产 | 锚定方法 | 对冲、套利和受限赎回 | 储备和赎回 | 储备和赎回 | 托管 | 场外结算提供商加上衍生品场所 | 中心化发行人 | 中心化发行人 | 透明度 | 已公布的抵押品和协议数据 | 定期储备报告 | 定期储备报告 | 收益 | 通过 sUSDe,可变 | 内置无 | 内置无 | DeFi 用途 | 增长中 | 广泛 | 广泛 |
法币支持的硬币依赖于发行人及其银行合作伙伴,而 USDe 用基于市场的对冲和托管安排取代了这种依赖。它用一组风险交换另一组风险,持有者应清楚自己接受的是哪一组风险。
这些风险在市场剧烈波动期间可能同时积累,场所或托管提供商的中断将同时影响对冲和赎回。
这里的安全不是简单的“是”或“否”。已公布的抵押品数据和储备证明有助于持有者检查代币的背书,但基于衍生品背书带来的风险敞口是银行存款所不具备的,因此 USDe 并非无风险,也不像银行账户那样有保险。
资金费率、准备金基金规模和流动性需要通过官方仪表板和 Ethena 新闻进行定期检查。
USDe 可能在借贷、交易和流动性协议中持续增长,其中一种具有内置收益的美元资产吸引了需求。
竞争非常激烈,因为法币支持的和其他合成稳定币都在争夺相同的用户。可持续的收益和严格的风险管理很可能决定其发展程度。
USDe 简述: Ethena 结合抵押品、空头衍生品和 Delta 中性对冲,创造出一种旨在达到 $1 但不保证结果的合成美元。
优点包括 DeFi 灵活性和通过 sUSDe 获得的可变收益,缺点包括资金、流动性、托管、交易对手和脱锚风险。
读者在形成观点之前,应查看实时抵押品数据、当前的资金费率以及 Ethena 的官方条款。
声明:文章不代表币圈网立场和观点,不构成本站任何投资建议。内容仅供参考!
免责声明:本站所有内容仅供用户学习和研究,不构成任何投资建议.不对任何信息而导致的任何损失负责.谨慎使用相关数据和内容,并自行承担所带来的一切风险.